E-commercebedrijven moeten erop kunnen vertrouwen dat hun fraudepreventie-instrumenten de inkomsten en reputatie effectief beschermen zonder onnodige frustratie bij klanten te veroorzaken. Door op elk moment slimmer te beslissen over vertrouwen, kunt u zich zekerder voelen over uw beveiligingsmaatregelen en de controle behouden.
In dit artikel helpen we u bij het evalueren van fraudepreventie-software voor e-commerce websites. We introduceren de beste beschikbare tools, vergelijken deze in een duidelijke tabel, wijzen op veelvoorkomende fouten die u moet vermijden en leggen uit wanneer u identiteits- of leeftijdfactoren moet verifiëren. Aan het einde weet u welke tool het beste past bij uw bedrijf en waarom, waardoor u tijd kunt besparen en verlies van omzet kunt voorkomen.
Hoe u e-commerce fraudepreventie-software kunt evalueren voordat u een tool kiest
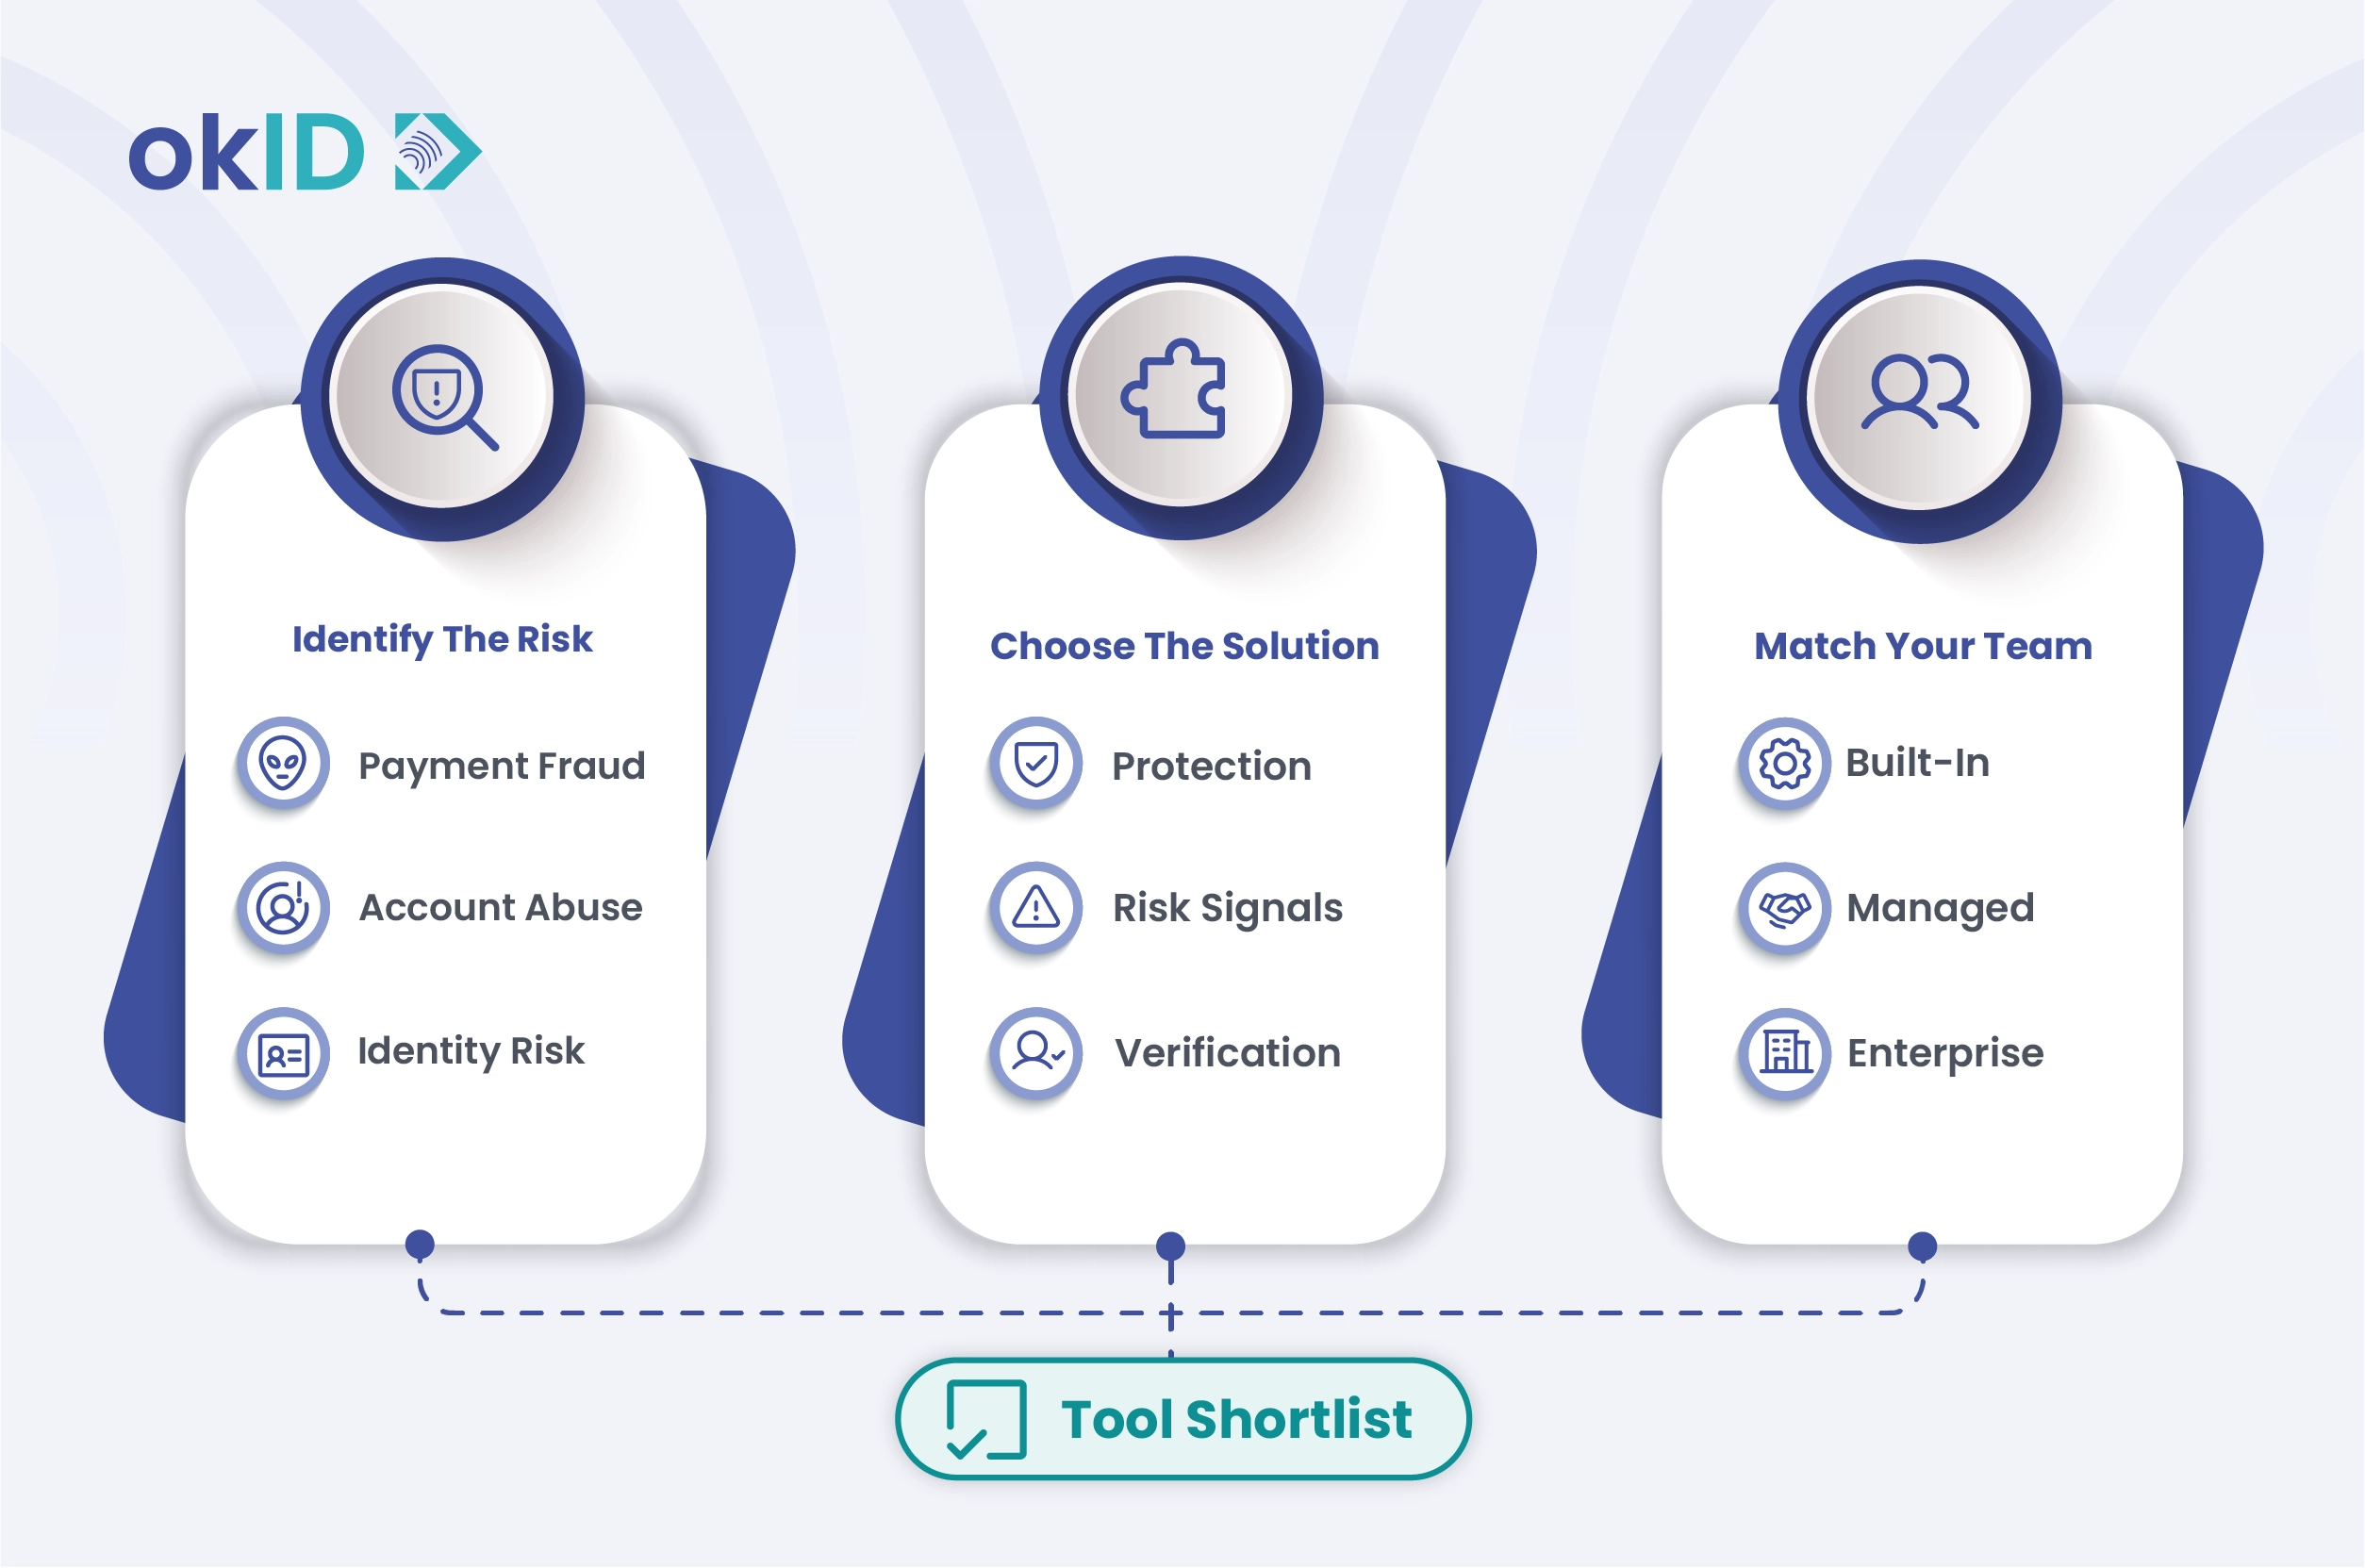
Voordat we ons bezighouden met specifieke software, is het belangrijk om te weten wat elk product onderscheidt. Deze criteria helpen u bij het vergelijken. Fraudpreventieoplossingen op basis van risicodekking, klantontmoediging, integraties en operationele compatibiliteit.
Risicodekking
Niet alle tools dekken alle soorten e-commercefraude. Belangrijke punten om te overwegen zijn onder andere:
- Betalingsfraude: Transacties uitgevoerd met gestolen of vervalste kaarten.
- Accountovername: Gehijtte klantaccounts worden gebruikt om goederen of loyaliteitspunten te stelen.
- Chargebackfraude / vriendelijk frauderen: Legitieme-uitziende bestellingen die later door de klant ter discussie werden gesteld.
- Misbruik van terugbetalingen/terugzendingen: Uitbuiten van terugkeerbeleid om gratis producten of tegoeden te krijgen.
- Promotie-, kortings- of loyaliteitsprogramma-misbruik: Het frauduleus gebruikmaken van kortingscodes, cadeaubonnen of punten.
De 2025 Global eCommerce Payments and Fraud Report Uit het Merchant Risk Council blijkt dat terugbetalingen en misbruik van beleidsregels het grootste probleem vormen voor 47% van de handelaren, terwijl betalingsfraude ongeveer 3,2% van de totale e-commerce-omzet vertegenwoordigt.
Kies voor een oplossing die aansluit bij de belangrijkste fraudegevaren van uw bedrijf, of het nu gaat om betalingen, accountbeheer of activiteiten na aankoop.
Nauwkeurigheid versus wrijving
Goede tools detecteren echte fraude, maar blokkeren ze niet de echte klanten. Als filters te streng zijn, kan dit leiden tot verlies van verkopen en vertrouwen. Zoek naar tools die risicogebaseerde beslissingen maken, waarbij minder risicovolle gebruikers probleemloos kunnen doorgaan en extra controles alleen voor risicovolle transacties worden gevraagd. Dit helpt bij het behoud van het klantvertrouwen en het verminderen van het verlies van bestellingen in de winkelwagen.
Bescherming tegen terugboeking en aansprakelijkheidsmodel
Sommige platforms, zoals Riskified en Forter, bieden garantie voor terugbetaling en absorberen in aanmerking komende fraudeverliezen. Dit model is nuttig wanneer fraude bij de kassa uw belangrijkste risico is. Maar de garantie voor terugbetaling verifieert niet de identiteit van de gebruiker. Als uw risico begint met nepaccounts, synthetische identiteiten, onboarding van verkopers of aankopen die beperkt zijn op basis van leeftijd, OKID voegt een ander niveau toe door de persoon te verifiëren voordat de transactie een probleem wordt.
Waarschuwingen voor identiteit en accountrisico's
Overtredingen gebeuren niet alleen bij betalingen. Vaak begint het al bij het aanmaken van een account of het inloggen. Goed software detecteert:
- Risico bij nieuwe account
- Inlogproblemen
- Verbaal gedrag
- Apparaat- en IP-intelligence
Sterke hulpmiddelen voor identiteitsverificatie zijn essentieel als u een hoog risico aanmeldingsproces heeft of gereguleerde producten verkoopt.
Operational bruikbaarheid
Uw team moet fraudewaarschuwingen, regels en handmatige controles efficiënt beheren. Zoek naar:
- Intuïtieve dashboards
- Regelbeheer
- Workflow voor handmatige beoordeling
- Realtime meldingen
- Reporting- en auditfuncties
Als de interface te ingewikkeld is, zal zelfs het beste hulpmiddel niet effectief zijn.
Schaalbaarheid en integraties
Uw fraudeoplossing moet naadloos integreren met:
- E-commerce platforms (Shopify, Magento, BigCommerce)
- Betaalproviders
- Marktplatzen en platformen met meerdere verkopers
- API's voor aangepaste workflows
Schaalbare tools kunnen mee groeien met uw bedrijf, waardoor het eenvoudiger wordt om uw systemen uit te breiden.
Prijzen en de totale eigendomskosten
Overweeg niet alleen de kosten voor het abonnement. Bepaal de totale kosten, inclusief:
- Verderving van fraude wordt voorkomen
- Uurlimiet voor handmatige beoordeling
- Foutieve dalingen die de omzet beïnvloeden
- Integratie- en operationele kosten
Het betalen van een beetje meer voor een tool kan op de lange termijn wel geld besparen door het verminderen van terugboekingen en verloren verkopen.
Waarom voegen bedrijven verificatie van identiteit toe aan fraudepreventie?
Platforms voor fraudepreventie richten zich vaak op transactierecruitment, gedragsveranderingen en betalingsactiviteit. Sommige fraudeverhalen vereisen echter dat bedrijven de identiteit van de persoon achter de actie verifiëren.
Identiteitsverificatie wordt belangrijk wanneer bedrijven de leeftijd moeten bevestigen, klantgegevens moeten valideren, marktplaatsverkopers moeten verifiëren, synthetische identiteiten moeten voorkomen of naleving van regelgevende vereisten moeten ondersteunen.
Voor bedrijven met gecontroleerde onboardingprocessen, leeftijdsrestricties voor producten of klantreisprocessen die voldoen aan de vereisten op het gebied van compliance:, KYC-verificatieprogramma Het kan helpen te controleren of gebruikers legitiem zijn voordat ze toegang krijgen tot risicovoller acties.
In plaats van fraudepreventie-software te vervangen, voegt verificatie van identiteit een extra laag vertrouwen toe, aangezien het risico afhangt van wie de gebruiker is, en niet alleen van hoe hij zich gedraagt.
Top 9 hulpmiddelen voor fraudepreventie in e-commerce
Hieronder vindt u enkele van de meest vertrouwde en populaire platforms. Elk platform wordt beschreven op basis van de doelgroep en wat het uniek maakt.
1. OKID
Het beste voor: Bedrijven die identiteitsverificatie nodig hebben voor onboarding, verkoperverificatie, accountherstel of aankopen die onder een leeftijdsgrens vallen.
Bekend om: Het helpen van bedrijven om te controleren wie achter een account, een transactie of een klantactie zit.
OKID is een perfecte match voor e-commercebedrijven waar het risico ligt bij de gebruiker achter de transactie, niet alleen bij de transactie zelf. Hoewel veel fraudepreventieplatforms zich richten op betalingsgedrag, chargebacks en apparaatmeldingen, helpt OKID bedrijven om eerder in de klantreis vertrouwen op te bouwen door middel van identiteitsverificatie.
Dit kan bijzonder waardevol zijn voor marktplaatsen, producten met leeftijdsbeperkingen, de onboarding van verkopers, het herstellen van accounts en fraudegevallen waarbij synthetische of gestolen identiteiten worden gebruikt.
Waarom het zich onderscheidt: Helpt bedrijven identiteitsgerelateerde fraude tegen te gaan voordat deze zich voordoet bij de kassa.
Functies:
- Identiteitsverificatie
- Biometrische verificatie
- OCR- en MRZ-extractie
- NFC-validatie
- Ontmaskering van fraude
- Ouderlijk toezicht
- Workflow voor verificatie in realtime
Let op: Niet bedoeld als platform voor garantie van terugbetalingen.
Kies het als: Uw bedrijf moet weten wie de gebruiker is voordat het besluit neemt of het hem/haar vertrouwt.
2. Riskified
Het beste voor: Grotere bedrijven richtten zich op het herstellen van inkomsten en op automatisering van besluitvorming.
Bekend om: Automatisering van enterprise-niveau en hoge goedkeuringspercentages.
Riskified is speciaal ontwikkeld voor e-commercebedrijven met veel verkoop die fraude willen verminderen terwijl ze tegelijkertijd legitieme transacties goedkeuren. Het is een geschikte oplossing wanneer strenge regels goede klanten kunnen blokkeren en de omzet kunnen schaden.
Waarom het zich onderscheidt: De aanbiedingen bieden garantie voor terugbetalingen met uitgebreide analyses.
Belangrijkste kenmerken:
- Risicobewaking op basis van ML
- Preventie van accountovername
- Geschillenbeheer
Let op: Vereist integratiewerk voor complexe platforms.
Kies het als: U heeft robuuste automatisering nodig voor e-commercebedrijven met veel verkoop.
3. Forten
Het beste voor: Enterprise e-commerce en marketplaces die real-time vertrouwenbeslissingen nodig hebben.
Bekend om: Een volledige service vanaf het moment van registratie tot aan het afrekenen.
Forter werkt goed bij bedrijven waar fraude niet beperkt blijft tot betalingen. Het ondersteunt beslissingen op basis van meerdere accounts, transacties en klantgedrag, waardoor het nuttig is voor marktplaatsen, reisdiensten, digitale goederen en complexe e-commerce-processen.
Waarom het zich onderscheidt: Combineert gedragsanalyse en machine learning om contextuele beslissingen mogelijk te maken.
Belangrijkste kenmerken:
- Risicobewaking
- Apparaatintelligentie
- Transactiemonitoring
- Accountbescherming
Let op: Het is gericht op bedrijven en kan misschien overkill zijn voor kleine en middelgrote ondernemingen.
Kies het als: Uw bedrijf verwerkt hoogwaardige bestellingen en complexe processen.
4. Verfijnen
Het beste voor: Bedrijven die een uitgebreide bescherming tegen fraude en misbruik nodig hebben, naast betalingsfraude.
Bekend om: Meerdere kanalen en meerdere vormen van fraude worden gedekt.
Sift is handig wanneer fraude al voor de aankoop begint. Als uw bedrijf te maken heeft met nepaccounts, accountovernames, misbruik van promoties of verdacht gedrag van gebruikers, biedt Sift een bredere kijk dan betalingsgerichte tools.
Waarom het zich onderscheidt: Dekt aanmelding, login, transacties, misbruik van het account en gedragsrisico's.
Belangrijkste kenmerken:
- ML-fraude-scoring
- Identiteitssignalen
- Preventie van accountovername
- API-integratie
Let op: Lerencurve voor een complex feature-set.
Kies het als: Je hebt een holistische oplossing nodig die verder gaat dan alleen betalingen.
5. Kount
Het beste voor: Handelaars richtten zich op betalingen, loyaliteitsprogramma's en accountbescherming.
Bekend om: Risicobeoordeling op basis van AI en omnichannel fraudepreventie.
Kount is geschikt voor retailers die een geavanceerde fraudedetectie nodig hebben op meerdere contactpunten. Het is vooral relevant wanneer fraude invloed heeft op betalingsactiviteiten, accountgedrag, loyaliteitsprogramma's of de klantreis.
Waarom het zich onderscheidt: Sterke analytische functies en integratie met loyaliteitsprogramma's.
Belangrijkste kenmerken:
- Apparaat-fingerprinting
- ML-scoren
- Beleidsonderzoek
- Regelmotor
Let op: Complexiteit bij het opzetten en optimaliseren.
Kies het als: U heeft een multi-signaal fraudedetectie nodig op alle contactpunten met klanten.
6. ClearSale
Het beste voor: Handelaars die een hybride model willen met technologie en menselijk toetsen.
Bekend om: Uitstekende, vriendelijke fraudebestrijding en terugboekingpreventie.
ClearSale is handig wanneer valse afwijzingen een ernstig probleem vormen. De menselijke beoordelingsfunctie kan helpen om legitieme bestellingen te redden die een geautomatiseerd systeem zou kunnen weigeren, vooral bij dure of ongebruikelijke aankopen.
Waarom het zich onderscheidt: Combineert AI-scoring met menselijke analisten voor dubbelzinnige gevallen.
Belangrijkste kenmerken:
- Scoreverdeling bij bestelling
- Handmatig onderzoek
- Waarschuwingen voor terugbetaling
Let op: De doorlooptijden kunnen iets langer zijn vanwege menselijke beoordeling.
Kies het als: U wilt hybride bescherming zonder de nauwkeurigheid in te leveren.
7. NoFraud
Het beste voor: Handelaars die geavanceerde fraudescreening willen uitvoeren met menselijke ondersteuning.
Bekend om: Real-time goedkeuringen met optionele handmatige controle.
NoFraud is geschikt voor kleine en middelgrote bedrijven die fraudescherming willen zonder een groot team voor fraudebestrijding in dienst te moeten nemen. Het is het beste voor handelaars die een beheerd screeningmodel nodig hebben in plaats van een complexe enterpriseplatform.
Waarom het zich onderscheidt: Goede balans tussen automatisering en toezicht.
Belangrijkste kenmerken:
- Screening van betalingsfraude
- Accountverificatie
- Review van terugbetaling
Let op: Minder footprint op de wereldwijde markt.
Kies het als: U wilt een eenvoudige, beheerde oplossing met een snelle opstart.
8. SEON
Het beste voor: Digitale goederen, marktplaatsen, e-commerce in verband met fintech.
Bekend om: Apparaat-fingerprinting en intelligentie op het gebied van digitale voetafdrukken.
SEON is krachtig wanneer u aanvullende context nodig hebt over de gebruiker achter de actie. Het helpt risico's te detecteren via e-mail, telefoon, IP-adres, apparaat en gedragsgerelateerde signalen, waardoor het nuttig is voor marketplaces en bedrijven die voornamelijk gebruikmaken van digitale technologieën.
Waarom het zich onderscheidt: Het volgt e-mail, telefoon, IP-gegevens en gedragspatronen.
Belangrijkste kenmerken:
- Gerelateerde signalen van het apparaat en gedrag
- ML-scoren
- Integratie van de identiteitslaag
Let op: Kan technisch zijn voor niet-technische teams.
Kies het als: U heeft diepgaande fraudiegevens nodig voor risicovolle transacties.
9. Stripe Radar
Het beste voor: E-commercebedrijven die gebruikmaken van Stripe en die een ingebouwde fraudescreening nodig hebben.
Bekend om: Geïntegreerd met Stripe-betalingen, geen aparte platform nodig.
Stripe Radar is een goede startpunt voor verkopers die al gebruikmaken van Stripe. Het werkt binnen de betalingsflow en kan helpen verdachte transacties op te sporen zonder dat er een andere leverancier bij betrokken hoeft te worden.
Waarom het zich onderscheidt: Risicobeoordeling in realtime zonder veel configuratie.
Belangrijkste kenmerken:
- Betalingsrisicobewaking
- ML
- Basisidentiteitssignalen
Let op: Geschikt voor het Stripe-ecosysteem en biedt geen volledige enterprise-functies.
Kies het als: U wilt een lichtgewicht fraudescherming binnen Stripe zonder extra integratie.
Vergelijking van e-commerce fraudepreventie-software
De onderstaande tabel helpt u bij het vergelijken van uw opties door te laten zien welke tool het beste past bij uw bedrijf, welke sterke punten deze heeft en eventuele zwakke punten.
| Tool | Het beste voor | Sterkste gebied | Bescherming tegen terugboeking | Risico op het account | Identiteitslaag | Het beste passend | Let op |
| Okid.io | Identiteitgestuurde fraudepreventie | Identiteitsverificatie | Nee | Hoog | Ja | Marktplatsen, producten met leeftijdsbeperkingen en onboarding met een hoog risico | Niet gericht op de chargeback-garantie |
| Riskified.com | Enterprise automatisering | Hoge acceptatiegraad | Ja | Hoog | Optioneel | Grote handelaren | Integratietoezicht |
| Forter.com | Real-time beslissingen | Behaviorale ML | Deelbaar | Hoog | Optioneel | Enterprise, markten | Te veel voor het MKB |
| Sift.com | Multifraudedekking | Misbruik van een account | Nee | Hoog | Optioneel | Brede dekking tegen fraude | Leren is een proces waarbij je steeds meer kennis opdoet en je steeds meer vaardigheden ontwikkelt. |
| equifax.com | Betaling + loyaliteit | Risicobeheer op meerdere kanalen | Nee | Gematigd | Optioneel | Retailers met loyaliteitsprogramma's | Complexiteit van de installatie |
| ClearSale.com | Hibrid mens + technologie | Vriendelijk bedrog | Deelbaar | Gematigd | Optioneel | Handelaars met retouren | Licht trager |
| Wyllo.ai | Geregistreerde screening | Snel goedkeuring | Nee | Gematigd | Optioneel | KMO's | Grootte beperkt tot wereldniveau |
| SEON.io | Digitale voetafdruk | Apparaat en gedrag | Nee | Hoog | Ja | Marktplaatsen, fintech | Technische installatie |
| Stripe.com/Radar | Stripe-betalingen | Geïntegreerde ML | Nee | Laag | Beperkt | Stripe-handelaren | Beperkte functies |
Waar OKID past in de Fraud Prevention Stack
De meeste fraudepreventieplatforms richten zich op transactierisico's, accountactiviteit, apparaatintelligentie en gedragsveranderingen. OKID richt zich op een andere risicofactor: het verifiëren van de identiteit van de persoon achter de actie.
Bedrijven moeten verkopers verifiëren, beperkingen instellen op de leeftijd waarop aankopen mogelijk zijn, synthetische identiteiten voorkomen of strengere controles invoeren voor onboarding en herstel van accounts bij risicogebaseerde situaties.
In plaats van fraudepreventieprogramma's te vervangen, complementeert OKID deze door bedrijven te helpen gebruikers te verifiëren wanneer alleen transactiesignalen niet voldoende zijn.
Fraudbeveiliging versus identiteitsverificatie
Fraudepreventie en identiteitsverificatie lossen verschillende problemen op. Fraudetechnologie helpt bedrijven bij het opsporen van risicovolle activiteiten, terwijl identiteitsverificatie helpt om te bevestigen wie de gebruiker is. Veel e-commercebedrijven gebruiken beide technologieën, omdat ze verschillende fasen van risico’s aanpakken.
| Fraudbeveiliging | Identiteitsverificatie |
| Evalueert transactierisico | Bevestigt de gebruikersidentiteit |
| Gebruikt apparaat- en gedragssignalen | Gebruikt documenten en biometrie |
| Ontdekt verdachte activiteiten | Verifieert de legitimiteit |
| Focus op fraudepatronen | Focus op authenticiteit van gebruikers |
| Verkleint het risico op fraude | Helpt identiteitsgerelateerd misbruik te voorkomen |
Identiteitsverificatie vervangt fraudepreventie niet. Het biedt context wanneer een bedrijf meer zekerheid nodig heeft over de persoon achter een account, een transactie, een verkopersprofiel of een voor leeftijd beperkte aankoop.
Fouten bij het kiezen van software voor fraudepreventie in e-commerce
Deze fouten zijn ernstig, omdat het gebruik van de verkeerde tool mogelijk een deel van de fraude zou kunnen voorkomen, maar de grootste risico's onbehandeld zou laten.
De keuze voor Chargeback Protection wanneer uw echte probleem accountmisbruik is
Bescherming tegen terugboeking is nuttig wanneer er fraude plaatsvindt bij het afrekenen. Maar als uw echte probleem nepaccounts, misbruik van loyaliteitsprogramma's, misbruik van promoties of verdachte restituties betreft, lost een garantie voor terugboeking niet het probleem aan de basis. Een marktplaats met nepverkoperaccounts heeft bijvoorbeeld mogelijk accountrisicosegnalen nodig voordat hij betalingsbescherming nodig heeft.
Het negeren van valse dalingen
Foutieve afwijzingen gebeuren wanneer echte klanten als risicovol worden beschouwd. Een luxehandelaar kan bijvoorbeeld orders met een hoge waarde opmerken omdat deze ongebruikelijk zijn. Als het hulpmiddel te streng is, kan de handelaar fraude voorkomen, maar tegelijkertijd verliezen ze winstgevende klanten en herhaalde aankopen.
Het kiezen van een tool voordat er een kaart wordt gemaakt van waar fraude voorkomt
Bedrog kan zich voordoen bij aanmelding, login, afrekenen, terugbetaling of retourzending. Een winkel die te kampen heeft met fraude waarbij een creditcard wordt gestolen, heeft een andere tool nodig dan een bedrijf dat te maken heeft met misbruik van terugbetalingen. Het eerst de fraudestadium in kaart brengen helpt voorkomen dat er een sterk platform wordt aangeschaft voor het verkeerde probleem.
Het kiezen van een tool die uw team niet kan gebruiken.
Een geavanceerde platform is niet altijd de beste keuze. Als uw team niet in staat is om regels, review-wachttijden of dashboards te beheren, kan het gereedschap de werking vertragen. Een klein e-commerce-team kan beter resultaten behalen met gecontroleerde screening dan met een enterprise-tool die constant moet worden aangepast.
Verificatie als een optie van alles of niets behandelen
Verificatie moet geen belemmering vormen voor elke klant. Gewone, risicovrije klanten moeten niet dezelfde controles ondergaan als een nieuwe, risicovolle koper die een grote aankoop doet. Het gebruik van extra controles alleen wanneer dat nodig is zorgt ervoor dat alles soepel verloopt voor de meeste mensen en beschermt uw bedrijf waar het telt.
Wanneer uw fraudepreventie-tool een verificatielaag nodig heeft
Transactiescoring, apparaatmeldingen of betalingscontroles op zichzelf kunnen sommige fraudegevaren niet oplossen. Dat gebeurt wanneer de echte vraag niet is: “Is deze transactie risicovol?” maar: “Kunnen we de persoon achter deze actie vertrouwen?”
U kunt een identiteitslaag nodig hebben wanneer uw bedrijf met zaken handelt die:
- Falske accounts of onboarding met een hoog risico
- Aankopen die beperkt zijn voor bepaalde leeftijden
- Vermoedelijke terugbetalingen of retouren
- Verificatie van verkopers op de marktplaats
- Reguleerde of KYC-gebaseerde klantreisprocessen.
Een fraudepreventieplatform kan bijvoorbeeld een verdacht hoogwaardig order markeren, maar kan niet bevestigen of de koper een echt persoon is met een geldig identiteitsbewijs. Een marktplaats kan risicovol gedrag van verkopers detecteren, maar heeft nog steeds document- of biometrische controles nodig voordat betalingen mogelijk zijn. Een e-commercewinkel met leeftijdsbeperkingen kan hiervoor nodig zijn. Bevestiging van de leeftijd voordat de bestelling wordt verwerkt of verzonden.
Hier kan OKID de belangrijkste platform voor fraudepreventie aanvullen. okID ondersteunt identiteitscontroles via OCR, MRZ-lezen, AI, biometrie, NFC en fraudedetectie, waardoor bedrijven gebruikers kunnen verifiëren wanneer betalingen of apparaatmeldingen niet voldoende zijn.
Als het bedrijf een vollediger verificatieproces nodig heeft voor risicovolle gebruikers, beperkte producten of flows die aan compliance-vereisten voldoen, kan een KYC-verificatieservice kan de workflow ondersteunen zonder het primaire fraudetool te vervangen.
Het belangrijkste idee is om identiteitscontroles alleen te gebruiken wanneer dat nodig is. Laat risicoloze gebruikers gemakkelijk verdergaan en vraag alleen extra verificatie wanneer dat zinvol is. Op deze manier werken fraudepreventieoplossingen en identiteitscontroles samen zonder uw verkoop te belemmeren.
Hoe fraude te verminderen zonder goede klanten te kwetsen
Zodra je een tool hebt gekozen, is het belangrijk hoe je deze configureert. Zelfs het beste platform kan je omzet schaden als de regels te streng zijn of als je elke klant als hoog risico beschouwt.
“Veiligheid is altijd te veel totdat het niet meer voldoende is.”
Robbie Sinclair
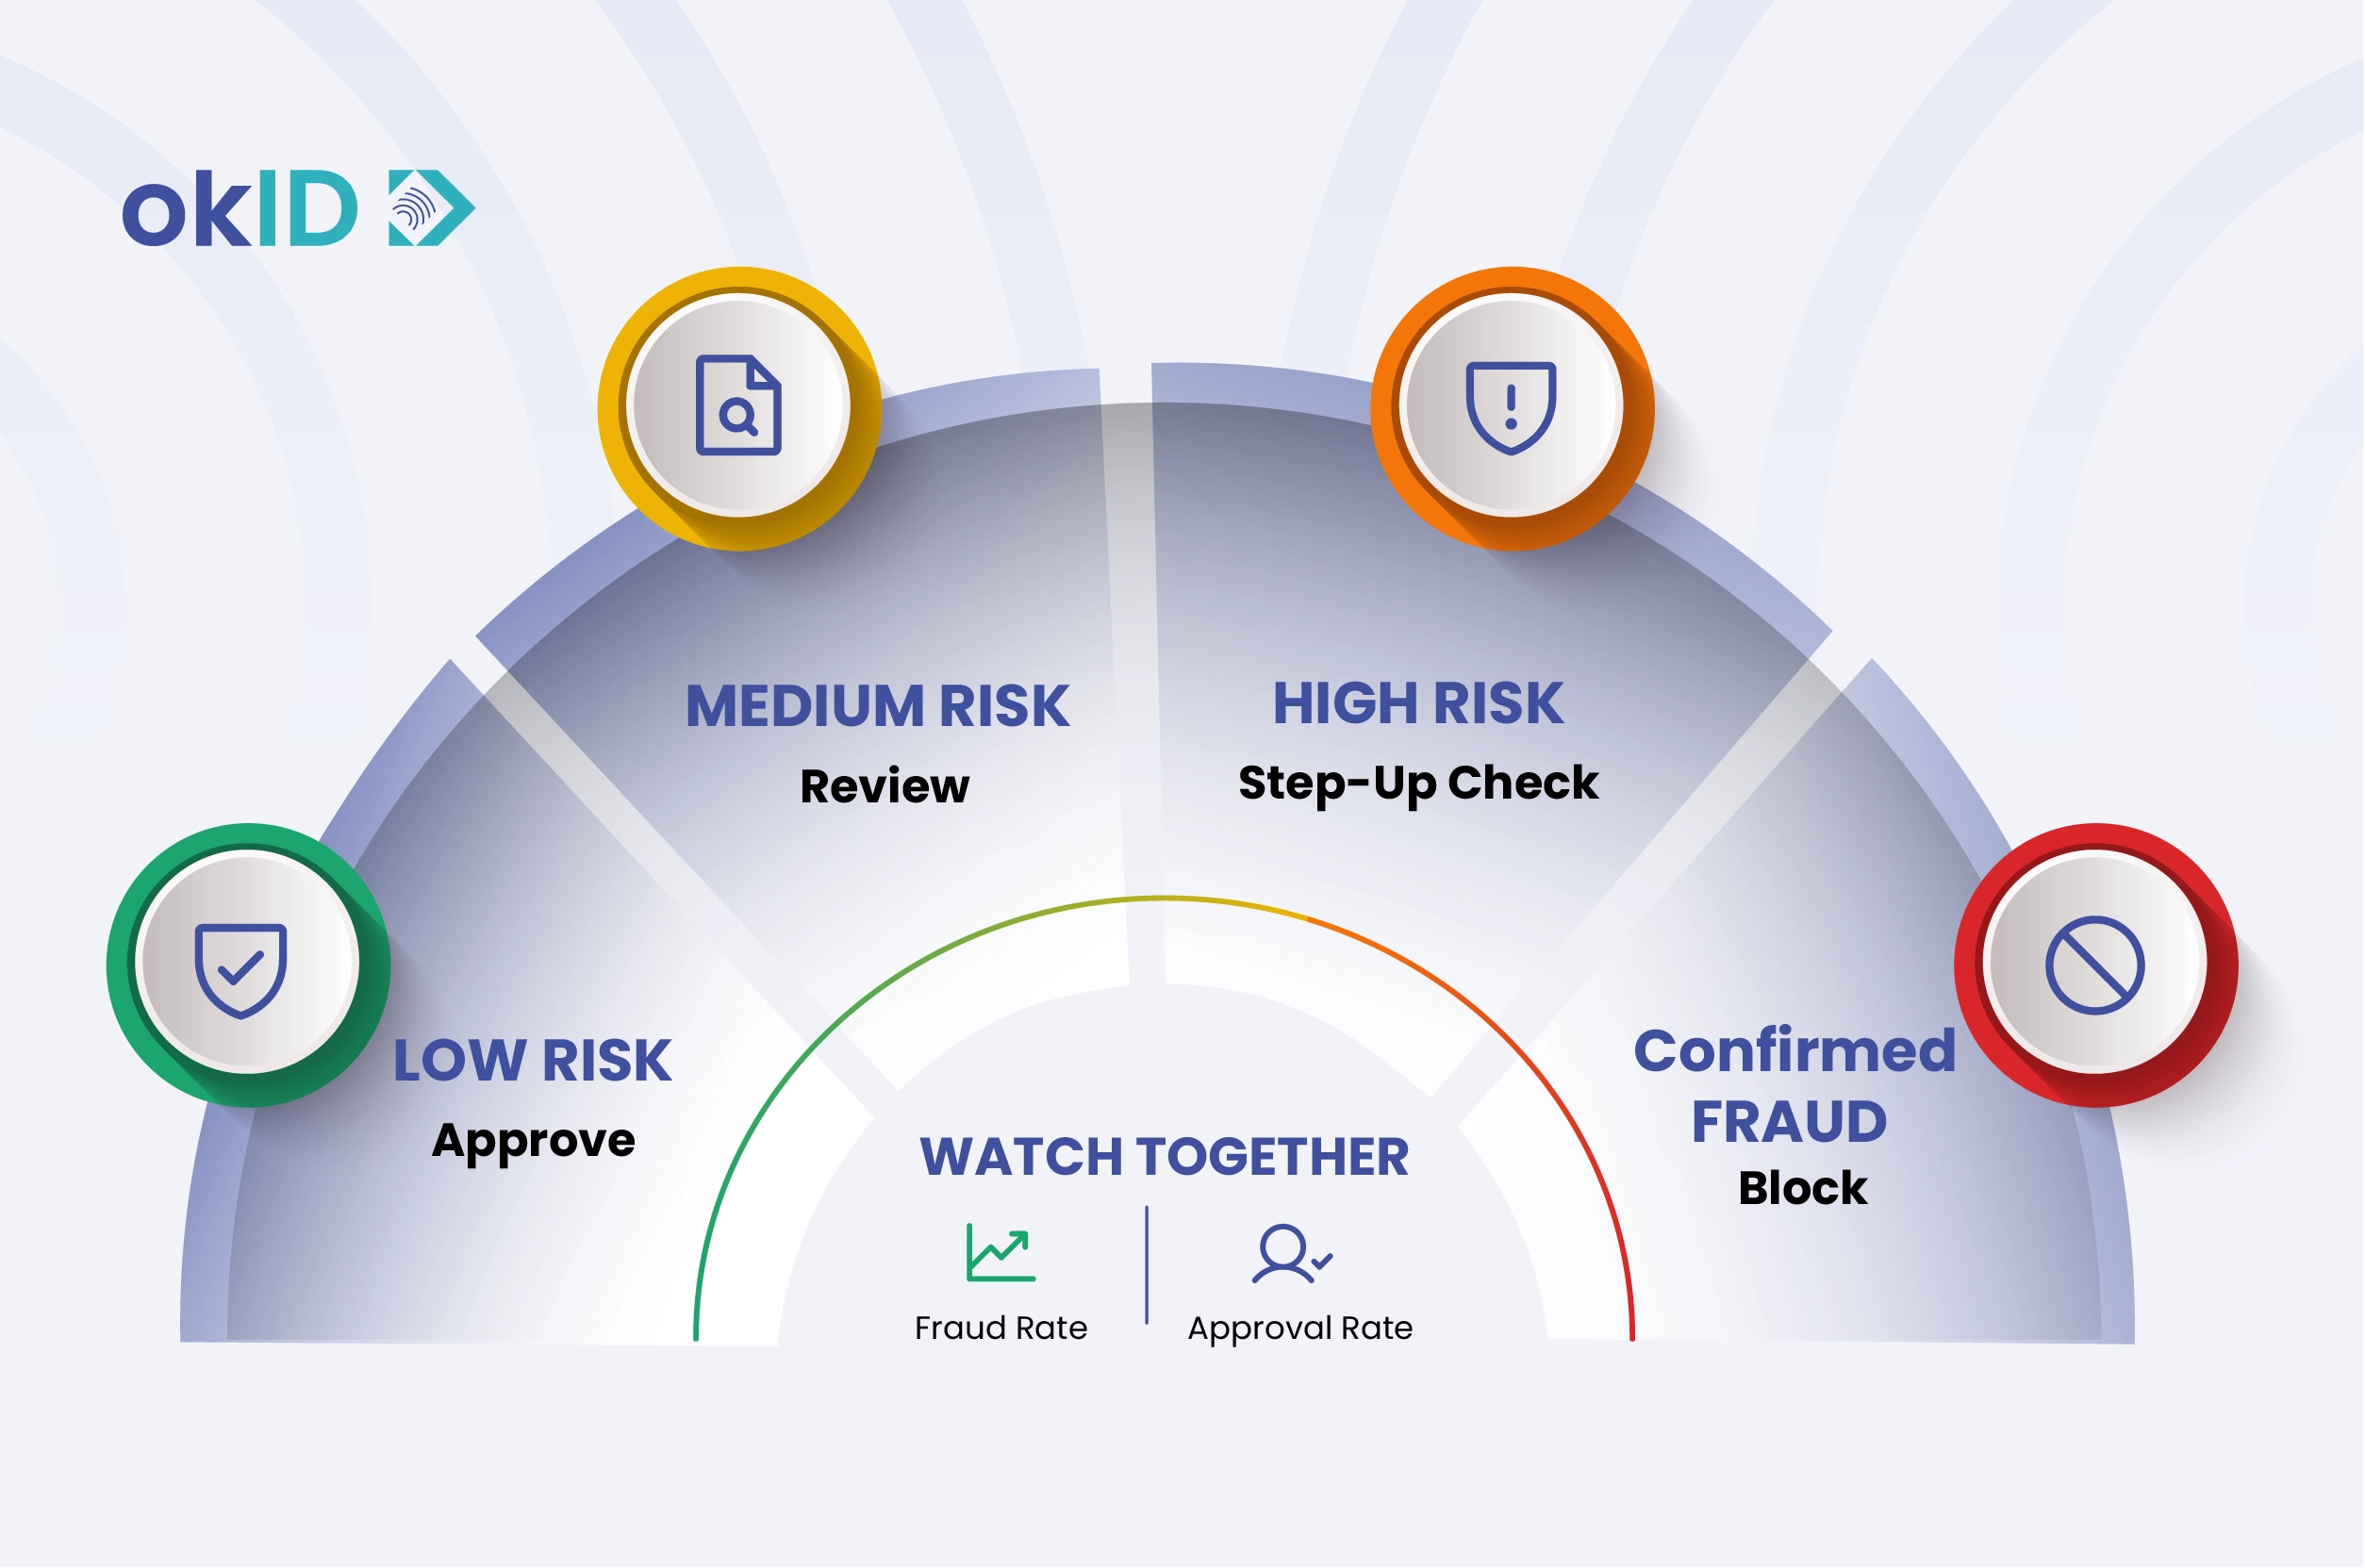
Het is de uitdaging voor e-commerce-teams: fraudebestrijding moet sterk genoeg zijn om echte bedreigingen tegen te gaan, maar niet zo streng dat het goede klanten tegenhoudt.
Gebruik risicobasisgestuurde controles in plaats van één regel voor iedereen
Gebruik verschillende controles afhankelijk van het risico. Laat terugkerende klanten met normaal gedrag snel doorlopen. Als een nieuwe klant een grote internationale bestelling plaatst, kijk dan beter naar deze. Op deze manier worden shoppers met een laag risico niet vertraagd en krijgen risicovolle bestellingen extra aandacht.
Voer verificatie op meerdere niveaus alleen in wanneer dat nodig is
Gebruik alleen extra verificatie wanneer er een duidelijk risico bestaat. Bijvoorbeeld, een verdacht terugbetalingsverzoek of een grote eerste bestelling vereisen mogelijk meer bewijs, maar een normale, laagrisicowaardige aankoop heeft dat meestal niet nodig.
Track-acceptatiegraad naast fraudegraad
Als u minder fraude ziet, maar ook minder goedgekeurde bestellingen, is uw tool mogelijk te streng. Volg samen de fraudecijfers, de goedkeuringspercentages, de valse afwijzingen, de tijd die nodig is voor handmatige beoordelingen, de terugboekingen en het weglaten van bestellingen bij het afrekenen. Het doel is niet alleen minder slechte bestellingen voorkomen, maar ook in het algemeen betere beslissingen nemen.
Conclusief advies: Welke e-commerce fraudebestrijdingssoftware moet u kiezen?
Gebruik deze uiteenzetting als u uw belangrijkste fraudeprobleem hebt geïdentificeerd en hebt bepaald hoeveel controle uw team nodig heeft.
- OKID → Kies ervoor om de grootste frauderisico’s te beperken door de persoon die de gebruikersnaam gebruikt, en niet alleen de manier waarop deze zich gedraagt.
- Riskified → Kies of u een grote handelaar bent die hogere goedkeuringspercentages en meer omzet wil behalen herstel.
- Forter → Kies of u een onderneming of marktplaats hebt die real-time vertrouwenbeslissingen nodig heeft.
- Verfijnen → Kies voordat u afreist of fraude betrekking heeft op accounts, gedragsrisico of activiteiten.
- Kount → Kies of u een geavanceerde bescherming nodig heeft voor betalingen, accounts en loyaliteitsprogramma's. programma's.
- ClearSale → Kies of valse afwijzingen kostbaar zijn en of u AI en menselijk toetsenwerk wilt combineren.
- NoFraud → Kies of u eenvoudig beheerd screening wilt zonder een groot fraudeteam.
- SEON → Kies of digitale voetafdrukken en apparaatgegevens belangrijk zijn voor uw fraudegevaar.
- Stripe Radar → Kies of u Stripe wilt gebruiken en of u een lichtgewicht ingebouwde betalingsbescherming nodig heeft.
Deze samenvatting helpt verkopers snel de juiste platform te vinden die aansluit bij hun bedrijf en risicoprofiel.
Vragen en antwoorden
1- Wat moet ik doen als mijn winkel steeds risicovolle bestellingen ontvangt?
Vervul deze niet automatisch. Controleer de klantgeschiedenis, de discrepanties tussen facturatie en verzending, de apparaatsignalen, de IP-locatie en de snelheid van de bestellingen. Als dit vaak voorkomt, gebruik dan een tool waarmee risicovolle bestellingen kunnen worden geweerd of waarmee verificatie wordt gestart voordat de bestelling wordt verwerkt.
2- Is ingebouwde fraudepreventie voldoende voor een e-commerce winkel?
Dit kan voldoende zijn voor fraudes met een laag risico op basis van betaling. Als u herhaalde terugboekingen, nepaccounts, misbruik van restituties of verdachte bestellingen met een hoge waarde ziet, heeft u een specifieke platform voor fraudepreventie nodig met betere signalen over rekening- en gedragsaspecten.
3- Moet ik kiezen voor een chargebackbescherming of een accountfraudeopsporing?
Kies voor een chargebackbescherming tegen kassavandalen en betalingsgeschillen. Kies voor accountfraudebeveiliging als fraude al voor de kassa begint, zoals valse accounts, verdachte logins, loyaliteitsfraude of herhaalde terugbetalingen.
4- Hoe kan ik fraude voorkomen zonder goede klanten te blokkeren?
Gebruik risicobasisgestuurde controles. Laat vertrouwde klanten snel handelen, evalueer ongebruikelijke orders en beperk het gebruik van gebruikers met een hoog risico. Volg de goedkeuringsgraad in combinatie met de fraudegraad om te voorkomen dat legitieme kopers worden geblokkeerd.
5- Wanneer moet ik identiteitsverificatie toevoegen aan de fraudepreventie in e-commerce?
Voeg identiteitsverificatie toe wanneer het risico afhankelijk is van wie de gebruiker is, en niet alleen van de betaling. Dit is belangrijk voor producten met leeftijdsbeperkingen, verkopers op de marktplaats, eerste bestellingen met een hoge waarde, verdachte restituties, herstel van een account en gereguleerde betalingstransacties.
6- Kan fraudepreventie-software de identiteit van een klant verifiëren?
Nee. De meeste fraudepreventieplatforms richten zich op transactierisico's, device-intelligence, gedragsveranderingen en betalingsactiviteit. Identiteitsverificatietools bevestigen of de gebruiker een echt persoon is en of de identiteitsgegevens juist zijn.
7- Wat is het verschil tussen fraude detectie en identiteitsverificatie?
De fraudeopsporing evalueert risico op basis van gedrag, transacties en patronen. Identiteitsverificatie bevestigt dat de persoon achter een account of transactie echt is. Veel bedrijven gebruiken beide samen omdat ze verschillende problemen oplossen.
8- Hebben e-commercebedrijven zowel fraudepreventie als identiteitsverificatie nodig?
Niet altijd, maar veel groeiende bedrijven profiteren ervan om beide te combineren. Fraudepreventie helpt bij het identificeren van risicovolle activiteiten, terwijl identiteitsverificatie helpt de legitimiteit van gebruikers tijdens onboarding, accountherstel, registratie op de marktplaats of gereguleerde transacties te bevestigen.